


IndusInd Bank: Savings A/C, FD
4,692.99K Arvustused
Rakenduse andmed
- Versioon
- 2.3.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- IndusInd Bank Ltd.
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsi koostas AppCompare
Enne rakenduse kasutamist mõtleksin läbi ka selle, millist ülesannet tahan telefonis päriselt lahendada. Kui tahan vaid aeg-ajalt säästukonto seisu kontrollida, ei pruugi mul olla põhjust muuta kogu oma rahaasjade korraldust. Kui aga vaatan hoiuseinfot regulaarselt või haldan IndusInd Banki kaudu mitut säästmisega seotud toodet, võib üks kindel mobiilne kanal vähendada tarbetut edasi-tagasi liikumist. Kasulik rakendus on see, mis sobitub mu harjumustega, mitte see, millel on kõige rohkem menüüsid.
Uue kasutajana alustaksin rahulikult: tutvuksin kõigepealt rakenduse vaadetega ja eristaksin konto igapäevase kasutamise hoiuse avamisest. Nii saan aru, millised toimingud on mulle vajalikud, enne kui teen pikaajalisema otsuse. Olemasolevale kliendile võib seevastu olla tähtsam, kas tema tavapärane pangandustegevus mahub mugavalt telefoni või eelistab ta endiselt suuremat ekraani ja veebikeskkonda.
Milline muutus on versiooniinfo põhjal kindel?
Rakenduse praegune versioon on 2.3.1 ning selle väljalaskekuupäev on 29. jaanuar 2025. Need on ajaliselt piiritletud faktid, mitte tõend selle kohta, et iga kasutaja on hiljuti saanud uue funktsiooni või et rakenduse tööviis on täielikult muutunud. Mina käsitleksin versiooninumbrit märgina, mida enne paigaldamist kontrollida, mitte lubadusena konkreetse uuenduse kohta.
Selline vahe on eriti tähtis pangarakenduse puhul. Uuem versioon võib olla kasutamiseks vajalik, kuid üksnes versiooninumber ei ütle, kas minu jaoks on muutunud sisselogimine, kontovaade või hoiuse toiming. Kui olen rakendust varem kasutanud, vaataksin enne olulist tehingut üle, kas telefonis on ajakohane versioon ja kas vajalikud pangateenused on endiselt arusaadavalt leitavad.
Olemasoleva kliendi jaoks: mugavus ei asenda kontrolli
Kui mul on juba IndusInd Banki konto, näen rakendust eeskätt lisakanalina, mitte põhjusena muuta toimivat säästmisplaani. Enne suuremat otsust kontrolliksin, kas kasutatava konto ja hoiuse tingimused vastavad endiselt minu eesmärgile. Nii väldin olukorda, kus tuttav rakendus tekitab eksliku turvatunde ja ma jätan olulise tingimuse tähelepanuta.
Samuti hoiaksin igapäevase ülevaatuse ja raha paigutamise eri tegevustena. Säästukonto saldo vaatamine on rutiinne kontroll; FD valimine on aga otsus ligipääsu ja tähtaja kohta. Kui teen need kaks asja samas lühikeses telefonikasutuses, võtaksin enne kinnitamist pausi ja loeksin valitud toote tingimused uuesti läbi. See lihtne töövõte aitab vältida mugavusest sündivat kiirustamist.
Mida tasub enne valiku tegemist veel kaaluda?
Kui otsin rakendust, mis koondaks eri pankade kontod ühele ekraanile, ei ole ühe panga rakendus minu jaoks täielik lahendus. Kui aga eelistan kasutada oma panga enda kanalit konkreetse säästukonto või hoiuse jaoks, on see otsekohesem valik kui üldine rahaplaneerija. Minu jaoks pole küsimus selles, kumb rakendusetüüp on alati parem, vaid selles, kas vajan ülevaadet kõigest või usaldusväärset ligipääsu ühele pangasuhtele.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Ka suure kasutajaskonna puhul ei eeldaks ma, et kõik toimingud sobivad igale inimesele või telefonile ühtemoodi. Enne rakendusele toetumist prooviksin läbi just need vaated, mida kavatsen päriselt kasutada, ning hoiaksin oluliste rahaotsuste puhul alles harjumuse tingimusi kontrollida. Nii saan mugavusest kasu, jätmata otsust üksnes rakenduse lihtsuse hooleks.
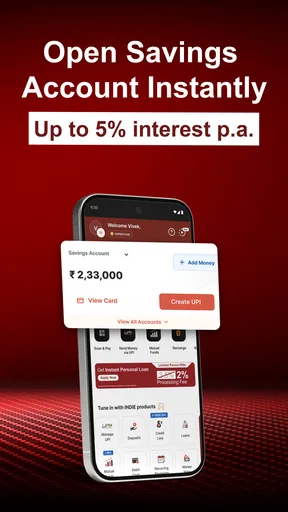
Kui otsid IndusInd Banki säästude ja tähtajaliste hoiuste haldamiseks mõeldud mobiilirakendust, siis IndusInd Bank: Savings A/C, FD on üsna selge suunitlusega finantsrakendus. Mina vaataksin seda eelkõige kui tööriista inimesele, kes tahab oma IndusInd Banki pangateenused telefonis käepärast hoida, mitte kui üldist rahaeelarve või mitme panga koondrakendust. Rakenduse arendaja on IndusInd Bank Ltd. ning selle keskmes on säästukonto, fikseeritud hoius ehk FD ja nullsaldoga säästukonto.
Rakendus on tasuta allalaaditav ja mõeldud kõigile, kelle seade kasutab vähemalt Androidi versiooni 10. Vanusepiirang PEGI 3 tähendab, et rakenduse sisu ei ole vanuse mõttes piiratud. Samal ajal tasub finantsrakenduse puhul meeles pidada, et vanusemärgis ei ütle midagi selle kohta, kas pangatoote avamine või kasutamine on iga inimese jaoks sobiv. Mina käsitleksin seda eelkõige olemasoleva IndusInd Banki kliendi töövahendina.
Millise väärtuse tasuta rakendus tegelikult annab?
Hinna poolest on pilt lihtne: rakendus ise on tasuta. See on oluline erinevus võrreldes teenustega, mille kasutamiseks tuleb osta eraldi rakendus või tasuline tellimus. Siin ei ole mõtet rääkida rakenduse ostuväärtusest samamoodi nagu mängu või kujundustööriista puhul. Väärtus tekib sellest, kui mugavalt saan pangaga seotud toiminguid telefonist alustada ja jälgida.
See ei tähenda, et kõik rakenduse kaudu kasutatavad pangatooted oleksid automaatselt tasuta või et rakendus asendaks konto- ja hoiutingimuste lugemist. Tasuta ligipääs rakendusele ning konkreetse pangateenuse tingimused on kaks eri asja. Mina kontrolliksin enne raha paigutamist alati just selle toote tingimusi, mida kavatsen kasutada, mitte ei teeks otsust ainult mobiilirakenduse põhjal.
Rakenduse populaarsus annab siiski kasutajale teatava praktilise signaali. Seda on paigaldatud üle kümne miljoni korra ning keskmine hinne on 4,6. Need näitajad ei tõesta, et iga kasutaja kogemus on laitmatu, kuid näitavad, et tegemist ei ole väikese katsetusprojektiga. Arvustusi on kogunenud umbes 93 000, mistõttu tasub ka kriitilist tagasisidet lugeda, mitte vaadata ainult keskmist hinnet.
Minu jaoks on tasuta rakenduse suurim väärtus see, et pangateenuste kasutamine ei jää ainult kontorisse või veebibrauserisse. Kui mul on vaja kontrollida säästukonto olukorda, vaadata hoiusega seotud infot või alustada mõne pangatoote kasutamist, on telefon loomulikum koht kui arvuti avamine. See mugavus on eriti tuntav siis, kui pangandus ei ole minu igapäevane põhitegevus ja soovin teha ühe konkreetse toimingu kiiresti.
Säästukonto kasutamine igapäevases rahakorralduses
Säästukonto osa sobib kõige paremini raha eraldamiseks igapäevasest kulurahast. Mina kasutaksin seda näiteks juhul, kui tahan hoida reisiks, õppemaksuks või ootamatute väljaminekute jaoks kogutud summat tavalisest arveldusrahast eraldi. Rakendus annab sellise jaotuse jaoks mugava digitaalse ligipääsu, kuid tegelik kasu sõltub sellest, kas ma suudan kontode vahel oma raha mõtestatult jaotada.
Üks praktiline töövõte on teha säästukonto kasutamine teadlikult igavaks: kanda sinna kindel summa pärast sissetuleku laekumist ja vältida selle raha puutumist igapäevaste ostude ajal. Rakendus ei muuda säästmist iseenesest automaatseks harjumuseks, kuid vähendab hõõrdumist hetkel, mil tahan oma raha üle vaadata või vajalikku liigutust teha. Just see väike ajavõit võib olla väärtuslikum kui pikk funktsioonide nimekiri.
Samas ei kasutaks ma seda rakendust ainsa eelarveplaneerijana. Säästukonto ja FD võivad aidata raha paigutada, kuid need ei anna automaatselt täielikku pilti minu kulutamisharjumustest, tellimustest, võlgadest ega teiste pankade kontodest. Kui minu peamine eesmärk on kulude kategoriseerimine või kogu finantsseisu koondamine, võib eraldi eelarverakendus või mitme panga lahendus olla sobivam.
Fikseeritud hoius nõuab rohkem tähelepanu kui üks puudutus
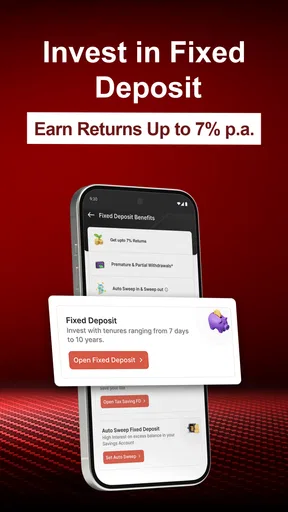
Fikseeritud hoius ehk FD on rakenduse teine oluline suund. Selle mõte on paigutada raha kindlamaks perioodiks, mitte hoida seda samasuguse paindlikkusega nagu tavalisel säästukontol. Mina suhtuksin sellesse kui otsusesse, mis vajab enne kinnitamist rohkem läbimõtlemist: millal mul seda raha vaja võib minna, kui paindlik peab ligipääs olema ja millised tingimused konkreetse hoiusega kaasnevad.
Telefonis vormi täitmine võib olla mugavam kui pangakontoris asjaajamine, kuid mugav kasutajaliides ei tohiks otsust kiirustada. Enne FD kinnitamist vaataksin üle perioodi, ennetähtaegse lõpetamisega seotud reeglid ja selle, kuidas raha tähtaja lõppedes käsitletakse. Need ei ole rakenduse kasutamise tehnilised detailid, vaid otseselt minu raha kättesaadavust mõjutavad küsimused.
Siin tuleb esile üks rakenduse oluline kompromiss: digitaalne ligipääs muudab hoiuse alustamise lihtsamaks, kuid võib tekitada tunde, et otsus on sama kerge kui tavaline kontoülekanne. Mina ei paigutaks FD-sse raha, mida võin lähiajal vajada hädaolukorraks. Selleks sobib paremini piisavalt likviidne sääst, isegi kui tähtajaline lahendus tundub esmapilgul ahvatlevam.
Nullsaldoga säästukonto ja selle praktiline roll
Nullsaldoga säästukonto on suunatud inimesele, kes soovib pangasuhet alustada ilma kohustuseta hoida kontol kindlat summat. See võib olla kasulik siis, kui tahan eraldada konkreetse eesmärgi jaoks raha, kuid minu rahavoog on ebaregulaarne. Näiteks vabakutseline või hooajatöötaja ei pruugi soovida kontot, mille kasutamine eeldab pidevat minimaalse saldo hoidmist.
Mina hindaksin sellise konto puhul kõigepealt tingimuste selgust, mitte ainult nime. Nullsaldo ei tähenda automaatselt, et kõik tegevused on tasuta, piiranguteta või iga kasutaja jaoks võrdselt sobivad. Enne konto avamist kontrolliksin, millised teenused on seotud, millised nõuded võivad kehtida ja kas konto täidab minu tegelikku eesmärki paremini kui tavaline säästukonto.
Rakenduse väärtus seisneb siin eelkõige valikute koondamises. Selle asemel et otsida iga toote kohta eraldi infot, saan samas pangakeskkonnas vaadata säästukonto, FD ja nullsaldoga konto võimalusi. See on mugav, kuid ei vabasta mind toodete võrdlemisest. Kui mul on juba mitu kontot või soovin erinevate pankade hoiuseid kõrvutada, jääb ainult ühe panga rakendusest väheks.
Kus kasutamine on mugav ja kus tekib hõõrdumine?
Minu hinnangul on rakenduse tugevus fookus. See ei püüa olla investeerimisplatvorm, kulude jälgimise tööriist ja igapäevane pangakeskkond korraga, vaid keskendub säästmise ja hoiustamisega seotud pangateenustele. Inimesele, kelle pangasuhe on juba IndusInd Bankiga seotud, tähendab see tõenäoliselt vähem otsimist ja vähem vajadust liikuda eri kanalite vahel.
Teine tugevus on ligipääsetavus. Kui rakendus töötab minu telefonis ja konto kasutamiseks vajalikud sammud on tehtud, saan pangateemadega tegeleda ajal, mil arvutit käepärast ei ole. See sobib näiteks inimesele, kes kontrollib enne suuremat ostu, kas säästukontol on piisav puhver, või kellel on vaja hoiuse infot reisil olles vaadata.
Minu jaoks on oluline ka see, et rakendus on tasuta. Kui ma ei pea eraldi maksma pelgalt mobiilse ligipääsu eest, saan seda kasutada pangateenuste kõrvalkanalina ilma lisakuluta. Siiski ei nimetaks ma seda automaatselt odavamaks panganduseks, sest rakenduse hind ja pangatoodete võimalikud kulud ei ole sama asi. Tasuta allalaadimine on selge eelis, kuid lõplik väärtus sõltub kasutatavast tootest.
Piiranguks on sõltuvus ühest pangast. Kui minu raha asub mitmes asutuses, ei lahenda see rakendus kogu rahalise pildi probleemi. Ma peaksin endiselt kasutama teisi rakendusi või veebikeskkondi, et vaadata oma teisi kontosid ja hoiuseid. Sellises olukorras võib üldine isikliku rahanduse rakendus anda parema ülevaate, kuigi see ei pruugi pakkuda sama otsest ligipääsu IndusInd Banki FD-le või säästukontole.
Teine võimalik hõõrdumine tuleb hoiuseotsuste olemusest. Rakendus võib aidata mul toimingu ära teha, kuid ei saa minu eest otsustada, kui suur peaks olema hädaabifond või millal on raha lukustamine mõistlik. Kui otsin rakendust, mis õpetaks mind samm-sammult eelarvet koostama ja finantseesmärke jälgima, võib selle tööriista fookus tunduda liiga kitsas.
Üks realistlik kasutusolukord
Oletan, et saan iga kuu sissetuleku ja tahan jagada raha kolmeks: igapäevased kulud, ootamatute väljaminekute puhver ja pikema eesmärgi raha. Igapäevase osa jätaksin kergesti ligipääsetavasse kohta, puhvri suunaksin säästukontole ning alles pärast mitme kuu vajaduste läbi mõtlemist kaaluksin ülejäänud summa puhul FD-d. Rakendus oleks selles protsessis mugav täitmise ja kontrollimise kanal, mitte minu finantsplaani asendaja.
Kui mul tekib samal kuul ootamatu ravikulu või kodumasina rike, peaks puhver olema kättesaadav. FD-sse paigutatud raha ei tohiks olla summa, mille kasutamist ma lähiajal välistada ei suuda. See on konkreetne koht, kus rakenduse lihtsus võib olla nii tugevus kui ka risk: tegevus on mugav, kuid minu otsus peab olema aeglasem kui nupu vajutamine.
Nullsaldoga säästukonto võiks selles näites sobida juhul, kui ma tahan alustada väikese või ebaregulaarse summaga ega soovi hoida kontol püsivat jääki. Kui aga mul on juba kindel säästmisrutiin ja soovin raha pikemaks ajaks kõrvale panna, vaataksin pigem tavalise säästukonto ja FD erinevusi. Rakenduse kolm tootesuunda ei ole omavahel asendatavad, vaid teenivad erinevaid vajadusi.
Kellele soovitan ja kellel tasub valida midagi muud?
Soovitaksin seda rakendust eelkõige IndusInd Banki kliendile, kes tahab oma säästukonto või FD-ga seotud toiminguid telefonist hallata. See sobib ka inimesele, kes eelistab pangakontoris käimisele digitaalset asjaajamist ning kelle põhivajadus on säästude ja hoiuste jälgimine, mitte põhjalik kuluanalüüs.
Rakendus võib olla mõistlik valik ka siis, kui tahan alustada nullsaldoga säästukonto uurimisest. Sellisel juhul saan kõigepealt aru, kas see konto sobib minu rahavooga, selle asemel et võtta endale kohe jäigem säästmisviis. Minu soovitus on liikuda toote valimisest eraldi sammuna tingimuste kontrollimise juurde, sest konto nimi üksi ei kirjelda kogu kasutuskogemust.
Ma jätaksin selle vahele, kui otsin ühtset juhtpaneeli kõigi pankade, investeeringute ja kulude jaoks. Samuti ei oleks see minu esimene valik inimesele, kes vajab tugevat finantsõppe, eelarvestamise või eesmärkide jälgimise süsteemi. Sellisel juhul võib eraldi rahaplaneerimise tööriist anda rohkem väärtust, isegi kui IndusInd Banki konkreetsete hoiuste haldamiseks tuleb lõpuks ikkagi kasutada panga enda kanalit.
Enne paigaldamist tasub mõelda ka seadmele ja kasutusviisile. Praegune versioon on 2.3.1 ning minimaalseks nõudeks on Android 10. Kui telefon on vanem ja seda ei saa nõutud süsteemitasemele uuendada, ei ole rakendus minu jaoks praktiline valik. Uuem seade ei tee pangandusotsuseid paremaks, kuid ühilduvus on esimene vajalik eeldus.
Rakenduse arendaja IndusInd Bank Ltd. annab siin selge vastuse sellele, kelle jaoks keskkond on loodud: panga enda klientidele ja selle toodete kasutajatele. See on parem kui ebamäärane kolmanda osapoole tööriist, kui minu eesmärk on hallata just selle panga säästukontot või hoiust. Samas tähendab see ka seda, et teise panga kliendina ei saa ma selle rakenduse väärtusest samal viisil kasu.
Minu lõplik hinnang enne allalaadimist
Minu üldmulje on positiivne, kuid teadlikult kitsas. IndusInd Bank: Savings A/C, FD on tasuta finantsrakendus, mille väärtus tuleb otsesest ligipääsust IndusInd Banki säästmise ja hoiustamise toodetele. Selle tugevus ei ole universaalsus, vaid see, et säästukonto, FD ja nullsaldoga säästukonto on toodud samasse mobiilsesse keskkonda.
Ma soovitaksin selle alla laadida, kui olen IndusInd Banki klient ja tahan pangateenuseid telefonist kasutada. Enne FD avamist või uue konto valimist võtaksin siiski aega tingimuste lugemiseks ning jätaksin hädaabiraha paindlikumasse kohta. Rakendus teeb pangatoimingud mugavamaks, kuid ei tohiks teha finantsotsuseid kiiremaks, kui minu olukord lubab.
Kui minu eesmärk on ainult konkreetse panga säästukonto ja hoiuse haldamine, pakub see tasuta ligipääsu eest arvestatavat praktilist väärtust. Kui tahan aga kogu rahandust ühest kohast analüüsida, kulusid kategoriseerida või eri pankade lahendusi kõrvutada, valiksin kõrvale mõne laiema tööriista. Seega on minu otsus lihtne: IndusInd Bank: Savings A/C, FD on väärt proovimist õige kasutaja jaoks, kuid mitte rakendus, mida peaksin soovitama kõigile lihtsalt sellepärast, et see on tasuta.
Rakenduse hinnang 4,6 ja üle kümne miljoni paigaldusega kasutajaskond näitavad, et sellel on lai kasutuspind. Mina ei võtaks neid näite siiski kvaliteedigarantii asemel, vaid põhjuseks vaadata rakendust lähemalt, hinnata selle sobivust oma pangasuhtega ja otsustada seejärel. Kui vajadus on selge ning kasutad IndusInd Banki tooteid, on mobiilne ligipääs tõenäoliselt mõistlikum kui ainult veebibrauserile või kontorile toetumine.
Plussid
- Kontojäägi ja tehingute kontrollimine on kiire ja mugav.
- Fikseeritud hoiuse avamine rakenduses säästab aega.
- Mobiilipanga kaudu saab teha mitmesuguseid pangatehinguid.
- Rakendus pakub hoiuste ja säästukontode haldamiseks selget ülevaadet.
- Pangateenustele pääseb ligi ka väljaspool kontori lahtiolekuaegu.
Miinused
- Sobib peamiselt IndusInd Banki olemasolevatele klientidele.
- Mõned funktsioonid võivad vajada India mobiilinumbrit.
- Rakenduse kasutamiseks on vajalik stabiilne internetiühendus.
- Teatud teenused võivad nõuda täiendavat isikutuvastust.
- Kõik funktsioonid ei pruugi olla kasutatavad väljaspool Indiat.
Korduma kippuvad küsimused: IndusInd Bank: Savings A/C, FD
Mis on IndusInd Bank: Savings A/C, FD rakendus ja kellele see on mõeldud?
IndusInd Banki rakendus on mobiilipanganduse lahendus, mille kaudu saavad kliendid hallata säästukontot, tähtajalisi hoiuseid ehk FD-sid ning teha igapäevaseid pangatoiminguid. Rakendus on eelkõige mõeldud IndusInd Banki klientidele, kes soovivad kontrollida saldot, vaadata tehinguid, teha ülekandeid ja jälgida hoiuste infot otse telefonist, ilma pangakontorit külastamata.
Kas rakenduse kasutamiseks peab mul olema IndusInd Banki konto?
Jah, enamik rakenduse põhifunktsioone eeldab IndusInd Banki kliendiks olemist ning aktiivset säästu- või muud pangakontot. Konto avamise, mobiilipanga registreerimise ja isiku tuvastamise tingimused võivad sõltuda pangast, kasutaja asukohast ning kehtivatest reeglitest. Enne allalaadimist tasub kontrollida, kas teie telefoninumber ja pangakonto vastavad registreerimiseks vajalikele nõuetele.
Milliseid toiminguid saab rakenduses säästukonto ja FD-hoiusega teha?
Rakenduses saab tavaliselt vaadata säästukonto saldot, kontoväljavõtet ja hiljutisi tehinguid ning teha pangaülekandeid või muid toetatud makseid. FD-hoiuste puhul võib olla võimalik tutvuda hoiuse üksikasjadega, tähtaja ja intressiga ning teatud juhtudel avada või hallata uut hoiust. Täpsed võimalused võivad erineda konto tüübi, kliendiprofiili ja rakenduse versiooni järgi.
Kas IndusInd Banki rakendus on turvaline ja kuidas sisselogimine toimub?
Rakendus kasutab pangandusele tüüpilisi turvameetmeid, nagu registreeritud telefoninumber, kasutajatunnus, parool, OTP-kinnitused või seadme biomeetria, kui need on toetatud. Kasutaja peaks rakenduse alla laadima ainult ametlikust Google Play poest või Apple App Store'ist, hoidma telefoni ja rakenduse ajakohasena ning mitte jagama kellelegi OTP-koode, PIN-i ega paroole. Kahtlase tegevuse korral tuleb pangaga kohe ühendust võtta.
Kas rakendus on tasuta ja kas pangatehingutega võivad kaasneda lisatasud?
Rakenduse allalaadimine ja kasutamine võib olla tasuta, kuid see ei tähenda, et kõik pangateenused oleksid alati tasuta. Ülekannete, kaartide, sularahatehingute, ennetähtaegse FD lõpetamise või muude teenustega võivad kaasneda panga hinnakirjas sätestatud tasud. Enne hoiuse avamist või olulise tehingu kinnitamist soovitan kontrollida rakenduses kuvatavaid tingimusi ja IndusInd Banki ametlikku hinnakirja.


